
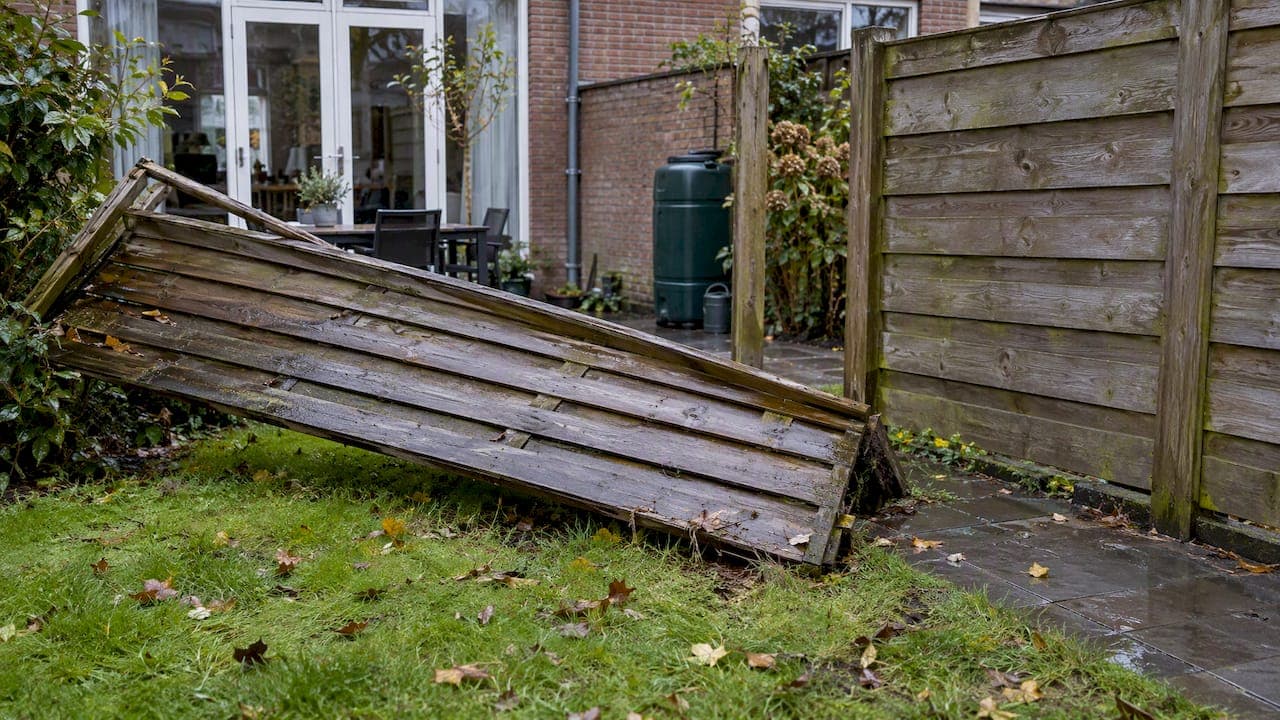
Is je schutting omgewaaid of kapot door de storm? Dan betaalt je woonhuisverzekering (opstalverzekering) de schade meestal, mits het echt stormde (vanaf windkracht 7) en de schutting stevig en goed onderhouden was. Woon je in een huurwoning of koopappartement, dan valt de schutting mogelijk onder je inboedelverzekering. Bij een oude, zwakke of slecht onderhouden schutting krijg je vaak maar een deel of niets vergoed, en je betaalt altijd een eigen risico. Hieronder lees je per situatie wat je kunt verwachten, wat je vastlegt voordat er iets wordt opgeruimd en hoe je de nieuwe schutting zo bouwt dat de volgende storm geen kans krijgt.
Kort samengevat
- Storm telt vanaf windkracht 7, dat is 14 meter per seconde. Schade bij windkracht 6 of lager wordt bij grote verzekeraars niet vergoed.
- Koopwoning met tuin: de schutting valt onder je woonhuis- of opstalverzekering. Bij huur of een appartement kijk je in je inboedelpolis.
- Onderhoud bepaalt de uitkomst: een oude schutting die aan vervanging toe was, of een van zwak materiaal, wordt niet of maar deels vergoed.
- Eigen risico: reken op een vast bedrag per stormschade, bij sommige verzekeraars bovenop het gewone eigen risico. Een gedeelde schutting met de buren wordt vaak voor de helft vergoed.
- Eerst vastleggen, dan opruimen: foto's, afmetingen, materiaal, palen, ouderdom en aankoopkosten maken je claim sterk.
Inhoudsopgave
- Wanneer is harde wind officieel storm?
- Welke verzekering betaalt voor een kapotte schutting?
- Wanneer de verzekeraar niet of maar deels betaalt
- Eigen risico en hoe hoog de vergoeding wordt
- Een gedeelde schutting met de buren
- Stappenplan na stormschade aan je schutting
- Repareren of meteen vervangen?
- Zo bouw je een schutting die de volgende storm doorstaat
- Onze kijk: een storm laat zien hoe er gebouwd is
- Een nieuwe schutting laten plaatsen
- Veelgestelde vragen
- Bronnen
Wanneer is harde wind officieel storm?
Voor je verzekeraar is niet elke flinke windvlaag een storm. De meeste Nederlandse verzekeraars volgen de schaal van het KNMI. Interpolis legt uit dat schade verzekerd is vanaf windkracht 7, oftewel 14 meter per seconde. Waait je schutting om bij windkracht 6 of minder, dan krijg je die schade daar niet vergoed.
Dat klinkt als een technisch detail, maar het is vaak het eerste punt waarop een claim stukloopt. Waait een schutting al om bij harde wind die nog geen storm is, dan ziet een verzekeraar dat al snel als een teken dat de constructie niet sterk genoeg was. Controleer daarom na de schade wat de gemeten windkracht in jouw regio was. Verzekeraars kijken naar de metingen van het dichtstbijzijnde weerstation, dus noteer de datum en het tijdstip waarop het misging.
In Zuid-Holland speelt dit vaker dan in het binnenland. Tuinen in open polderlandschap rond Ridderkerk, Barendrecht of de Hoeksche Waard, langs de rivieren bij Dordrecht en Zwijndrecht of in nieuwbouwwijken aan de rand van Rotterdam vangen veel wind, omdat er weinig bomen en bebouwing tussen staan. Daar haalt een herfststorm sneller de grens van windkracht 7 en krijgen schuttingen het zwaarder te verduren.
Welke verzekering betaalt voor een kapotte schutting?
De schutting hoort bij je huis, niet bij je spullen. Daarom is de hoofdregel helder, zoals Interpolis het beschrijft: stormschade aan een schutting valt onder de woonhuisverzekering. Andere verzekeraars noemen dezelfde polis een opstalverzekering.
| Jouw situatie | Welke polis je controleert | Let op |
|---|---|---|
| Koopwoning met eigen tuin | Woonhuis- of opstalverzekering | Kijk naar het eigen risico voor storm |
| Huurwoning | Mogelijk inboedelverzekering, anders verhuurder | Wie heeft de schutting geplaatst: jij of de verhuurder? |
| Koopappartement met tuin | Mogelijk inboedelverzekering | Controleer ook de opstalpolis van de VvE |
| Gedeelde schutting op de erfgrens | Jouw polis voor jouw deel | De buren melden hun deel bij hun eigen verzekeraar |
Heb je een huurwoning en heb je de schutting zelf laten plaatsen? Dan is de kans groot dat die onder je inboedelverzekering valt, omdat het jouw investering is. Heeft de verhuurder hem geplaatst, dan meld je de schade bij de verhuurder. Twijfel je, bel dan je verzekeraar voordat je iets laat repareren: zij vertellen je welke polis de schade dekt.
Een losse waarschuwing over water: stormschade en overstromingsschade zijn twee verschillende dingen. Volgens het Verbond van Verzekeraars is overstroming vanuit zee en grote rivieren voor naar schatting 99% van de huishoudens niet verzekerd, terwijl schade door extreme regenval bij vrijwel alle verzekeraars wel gedekt is. Staat je tuin na een storm onder water en is je schutting daardoor bezweken, dan maakt de oorzaak van dat water dus verschil.
Wanneer de verzekeraar niet of maar deels betaalt
Hier gaat het in de praktijk het vaakst mis. Een verzekering vergoedt schade door een onverwachte gebeurtenis, niet slijtage die al jaren aan de gang was. Interpolis is daar duidelijk over: een oude schutting die aan vervanging toe is, wordt niet of maar deels vergoed. Hetzelfde geldt voor zwakke materialen en slecht onderhoud.
Wat een schadebeoordelaar onder 'slecht onderhoud' verstaat, zie je vaak al op de foto's:
- Rotte palen bij de grond. Houten palen die zonder betonpoer of paalanker in de grond staan, rotten op de overgang van grond naar lucht. Breekt de paal daar af, dan is dat vaak al jaren aan de gang.
- Losse of verroeste bevestigingen. Schroeven en beslag die al los zaten, laten de panelen bij de eerste stevige windstoot gaan.
- Scheefstand die al zichtbaar was. Een schutting die al jaren scheef stond, laat zien dat de fundering het niet meer hield.
- Lichte panelen zonder stevige palen. Goedkope panelen op dunne palen vangen veel wind en geven weinig houvast.
Door de foto's van vóór de storm terug te zoeken (vaak staan die gewoon op je telefoon, bijvoorbeeld van een verjaardag in de tuin) kun je laten zien dat je schutting er goed bij stond. Bewaar ook facturen van onderhoud of van de plaatsing.
Eigen risico en hoe hoog de vergoeding wordt
Bij stormschade betaal je bijna altijd een deel zelf. Bij Interpolis geldt een eigen risico van € 250 per stormschade. Andere verzekeraars hanteren eigen bedragen. De Consumentenbond wijst erop dat sommige verzekeraars een extra eigen risico bij stormschade rekenen, bovenop het standaard eigen risico van de opstalverzekering. Er zijn ook verzekeraars waar je dat stormeigen risico kunt afkopen tegen een hogere premie, en soms vervalt het eigen risico als je het herstel laat doen door een bedrijf waar de verzekeraar mee samenwerkt.
Een rekenvoorbeeld maakt duidelijk waarom dat eigen risico ertoe doet. Stel dat drie panelen van je schutting zijn omgewaaid en het herstel € 600 kost. Met een eigen risico van € 250 krijg je € 350 uitgekeerd. Is het een gedeelde schutting met de buren, dan wordt jouw helft € 300, en na aftrek van het eigen risico blijft er € 50 over. Bij kleine schades loont een claim dus soms nauwelijks, terwijl die wel in je schadehistorie komt. Vraag je verzekeraar daarom eerst hoe het eigen risico in jouw polis werkt.
Ook de manier van vergoeden verschilt. Als je schutting stevig en goed onderhouden was, plaatst Interpolis dezelfde of een vergelijkbare schutting terug, of betaalt daarvoor. Kies je zelf voor een duurdere vervanging, bijvoorbeeld composiet in plaats van grenen panelen, dan krijg je de waarde van je oude schutting op het moment van de storm. Het verschil betaal je zelf. Dat is geen reden om niet te upgraden: de uitkering is dan je startbudget voor een schutting die langer meegaat.
Een gedeelde schutting met de buren
Staat de schutting op de erfgrens en is hij van jou en je buren samen? Dan krijg je bij Interpolis de helft van de schade vergoed. Je buren kunnen hun deel bij hun eigen verzekeraar melden. Dat betekent twee claims, twee eigen risico's en vaak twee schadebeoordelaars.
Drie tips om dat soepel te laten verlopen:
- Meld de schade samen en op dezelfde dag. Dan liggen de datum en de oorzaak bij beide verzekeraars gelijk vast.
- Spreek af wie de herstelopdracht geeft. Eén aanspreekpunt voor de vakman voorkomt dubbel werk en discussie over de rekening.
- Gebruik de herbouw om afspraken vast te leggen. Over hoogte, materiaal en onderhoud. Hoe dat juridisch zit, lees je in ons stuk over een schutting op de erfgrens.
Nog een veelgestelde vraag: valt de boom van de buren op jouw schutting tijdens een storm, dan meld je dat in principe bij je eigen opstalverzekering. Je buren zijn bij storm meestal niet aansprakelijk, tenzij ze verwijtbaar iets lieten liggen, zoals een boom waarvan ze wisten dat die ziek was. Overleg dat met je verzekeraar voordat je de buren aanspreekt.
Stappenplan na stormschade aan je schutting
De volgorde is belangrijk: eerst veiligheid, dan bewijs, dan pas opruimen en repareren.
- Maak de situatie veilig. Leg losse panelen plat neer of zet ze vast, zodat ze niet verder waaien en geen schade aan de auto, het raam of de tuin van de buren maken. Kosten om erger te voorkomen worden doorgaans vergoed, bewaar daarvoor de bonnetjes.
- Fotografeer alles voordat je opruimt. Overzichtsfoto's van de hele schutting, close-ups van afgebroken palen, bevestigingen en de fundering. Interpolis vraagt om foto's en gegevens over lengte, hoogte, materiaal, palen, ouderdom en kosten van de schutting.
- Noteer de gegevens. Meet de lengte en hoogte, schrijf op van welk materiaal de panelen en palen zijn, hoe oud de schutting is en wat hij destijds kostte. Zoek de factuur van de plaatsing op.
- Noteer datum en tijd van de storm. Dat helpt bij de controle van de windkracht.
- Meld de schade direct bij je verzekeraar. Vraag of je zelf een vakman mag kiezen of dat de verzekeraar een hersteller aanwijst, en hoe dat het eigen risico beïnvloedt.
- Vraag een prijsopgave voor herstel of vervanging. Een gespecificeerde offerte van een vakbedrijf onderbouwt de hoogte van je schade.
- Laat pas herstellen na akkoord. Wie al bouwt voordat de schade is beoordeeld, maakt het de verzekeraar lastig om de oorzaak vast te stellen.
Repareren of meteen vervangen?
Na een storm is de verleiding groot om snel een paar nieuwe panelen tussen de oude palen te zetten. Soms is dat prima, soms gooi je daarmee geld weg.
| Situatie | Advies |
|---|---|
| Eén of twee panelen omgewaaid, palen staan nog stevig en recht | Repareren is meestal genoeg |
| Meerdere palen afgebroken op grondhoogte | Vervangen: de rest rot waarschijnlijk ook |
| Schutting is ouder en al eerder hersteld | Vervangen: de vergoeding is dan vaak toch beperkt |
| Panelen nog goed, maar fundering is weggezakt | Nieuwe fundering met betonpoeren of paalankers |
| Je wilt meer privacy of een andere uitstraling | Vervangen en de uitkering als startbudget gebruiken |
Kies je voor vervanging, kijk dan ook meteen naar de regels. Een nieuwe schutting moet passen binnen wat vergunningvrij mag; in ons artikel over schuttinghoogte en de regels lees je wat er geldt voor de voor- en achterkant van je huis. Wil je eerst de opties naast elkaar zien, dan helpt onze keuzehulp voor schuttingsoorten.
Zo bouw je een schutting die de volgende storm doorstaat
De beste claim is de claim die je nooit hoeft in te dienen. Een schutting die omwaait, faalt bijna altijd op dezelfde plekken: de fundering, de palen of de bevestiging. Een dicht scherm vangt veel wind, en die kracht komt volledig op de palen en de grond terecht.
Fundering. In grote delen van Zuid-Holland, van Rotterdam-Zuid tot de Alblasserwaard en de omgeving van Gouda en Alphen aan den Rijn, ligt slappe klei- of veengrond. Daar zakken palen sneller weg en is een zwaardere fundering nodig dan op zandgrond. Hoe je dat aanpakt, staat in ons stuk over een schutting in kleigrond plaatsen.

Windbelasting. Hoe hoger en dichter de schutting, hoe meer kracht erop staat. De afstand tussen de palen, de dikte van de palen en de manier van verankeren bepalen samen of hij blijft staan. In ons artikel over windbelasting van een schutting rekenen we dat verder uit.
Materiaal. Houten palen die rechtstreeks in de grond staan, rotten van onderaf. Een combinatie met betonpalen of een composiet systeem met aluminium staanders verhelpt dat zwakke punt. Lees ook of je schutting vervangen door composiet de moeite waard is en wat een hout-beton schutting kost en oplevert.
Onderhoud en controle. Loop na elke winter en voor het stormseizoen de schutting na: staan de palen nog recht, zitten de schroeven vast, zijn er rotte plekken? Maak er een foto van. Die foto's zijn bij een volgende claim je beste bewijs dat de schutting goed onderhouden was.
Onze kijk: een storm laat zien hoe er gebouwd is
Na een stormnacht zien we in de wijken rond Rotterdam, Ridderkerk en Dordrecht steeds hetzelfde beeld. De schuttingen die plat liggen, zijn bijna nooit omgewaaid omdat de panelen te zwak waren. Ze liggen plat omdat de palen al jaren aan het rotten waren of omdat de fundering nooit berekend was op een open tuin waar de wind vrij spel heeft. Het zijn precies die schuttingen waar een verzekeraar ook moeilijk over doet.
Daarom zeggen we tegen huiseigenaren: zie een stormschade niet alleen als iets om terug te zetten, maar als het moment om het goed te doen. Wij werken altijd op maat. Dat betekent dat we kijken naar jouw tuin, de grond, de ligging ten opzichte van de wind en wat je wilt: meer privacy, een strakkere uitstraling, of een schutting die aansluit bij je overkapping of tuinkamer. Bij ons krijg je persoonlijk advies in de materiaalkeuze, een ontwerp dat bij je woning past en professionele montage, met 10 jaar garantie.
Een goedkope schutting die je over vijf jaar weer moet vervangen, is uiteindelijk de duurste keuze. Een schutting die stevig staat en weinig onderhoud vraagt, geeft je rust in de tuin en bij elke storm die nog komt.
— Renaldo
Een nieuwe schutting laten plaatsen
Is je schutting na de storm aan vervanging toe en wil je meteen kiezen voor iets dat jaren meegaat? Wij ontwerpen en plaatsen composiet schuttingen op maat in onder meer Zuid-Holland, van Rotterdam en Ridderkerk tot Dordrecht en omstreken. Je kiest bijvoorbeeld voor de warme houtlook van Meranti Teak of de strakke uitstraling van Nordic Black. Van eerste advies tot plaatsing regelen wij het, en je kunt de uitkering van je verzekeraar gebruiken als deel van je budget. Wil je weten wat er allemaal bij komt kijken, lees dan eerst hoe een schutting laten plaatsen bij ons verloopt.
Veelgestelde vragen
Wordt een omgewaaide schutting altijd vergoed?
Nee. Het moet officieel storm zijn geweest, dus vanaf windkracht 7, en de schutting moet van stevig materiaal en goed onderhouden zijn. Een oude schutting die al aan vervanging toe was, wordt niet of maar deels vergoed. Je betaalt daarnaast altijd het eigen risico van je polis.
Krijg ik een nieuwe schutting of de dagwaarde van de oude?
Dat hangt af van je verzekeraar en de staat van je schutting. Bij Interpolis krijg je bij een stevige, goed onderhouden schutting dezelfde of een vergelijkbare terug, of het geld daarvoor. Kies je voor een duurdere schutting, dan krijg je de waarde van de oude op het moment van de storm en betaal je het verschil zelf.
Wie betaalt als de schutting van mij en de buren samen is?
Ieder meldt zijn eigen deel bij de eigen verzekeraar. Bij Interpolis krijg je de helft van de schade vergoed, je buren kunnen voor de andere helft naar hun verzekeraar. Spreek samen af wie de herstelopdracht geeft.
Mag ik de schutting meteen laten repareren?
Zet losse delen direct vast of leg ze neer om verdere schade te voorkomen, maar laat de echte reparatie pas doen na overleg met je verzekeraar. Maak eerst foto's en noteer afmetingen, materiaal, ouderdom en kosten. Zo kan de verzekeraar de schade nog goed beoordelen.
Is een claim bij kleine schade de moeite waard?
Trek eerst het eigen risico af van de herstelkosten. Bij een paar panelen en een eigen risico van een paar honderd euro blijft er soms weinig over, zeker bij een gedeelde schutting. Vraag je verzekeraar hoe het stormeigen risico in jouw polis werkt voordat je besluit.
Bronnen
- Interpolis: Welke schade is wel en niet verzekerd bij storm
- Interpolis: Stormschade aan mijn schutting, wat nu?
- Consumentenbond: Woonverzekering en het eigen risico
- Verbond van Verzekeraars: Overstroming en droogte, schade en verzekeringen